Sie möchten nicht nur wissen, was eine ETF-Rentenversicherung ist, sondern ob sie zu Ihrer Altersvorsorge passt.
Wir ordnen ein, wann ein Depot, eine Fondspolice oder eine Kombination sinnvoll sein kann – und wie Kosten, Steuern, Tariflogik, Verfügbarkeit, Entnahmephase und Honorar sauber voneinander getrennt werden.
→ Preise & Zusammenarbeit verstehen
Was ist eine ETF-Rentenversicherung?
| Kurzfassung: Eine ETF-Rentenversicherung ist eine fondsgebundene Rentenversicherung, bei der das Vertragsguthaben in Fonds oder ETFs investiert wird. Sie ist aber nicht automatisch besser als ein Depot. |
Technisch handelt es sich um einen Versicherungsvertrag. Inhaltlich kann eine moderne ETF-Rentenversicherung ein langfristiger Investmentbaustein sein: ein Depot bei einer Versicherung mit eigener Kosten-, Steuer- und Entnahmelogik.
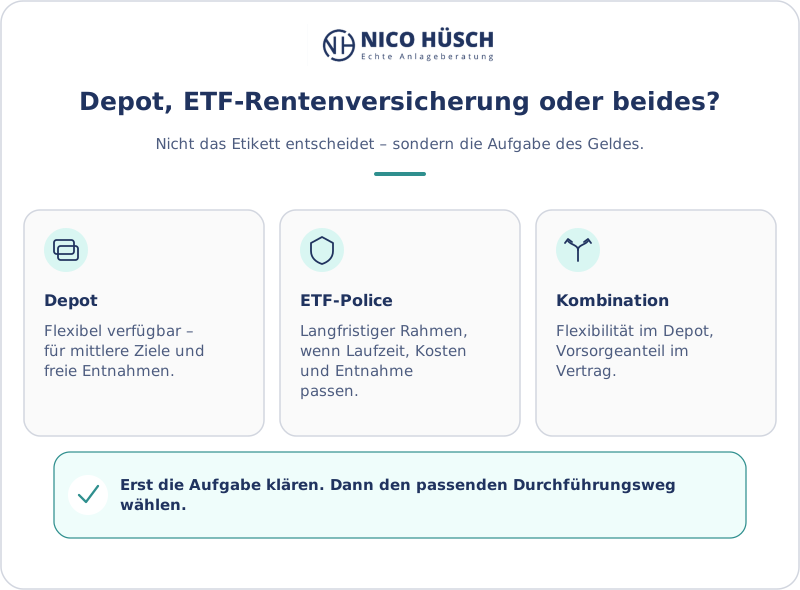
Genau deshalb sollte sie nicht isoliert als Produkt bewertet werden. Entscheidend ist, welche Aufgabe sie in Ihrem Finanzkonzept erfüllt: Vermögensaufbau, Altersvorsorge, steuerliche Strukturierung, spätere Entnahme oder Kombination mehrerer Ziele.
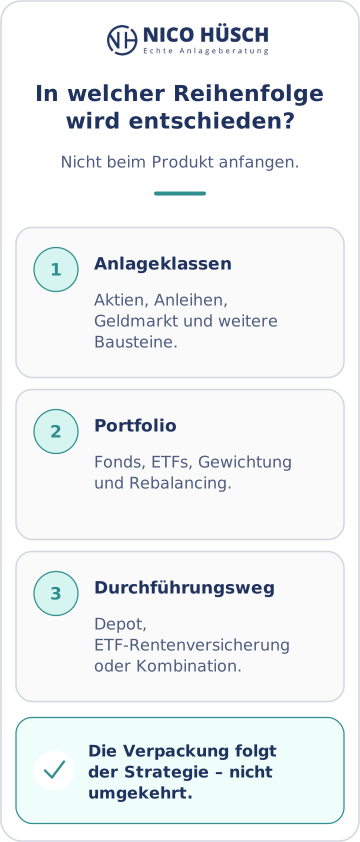
Warum ist der Durchführungsweg wichtiger als der Produktname?
| Kurzfassung: Zuerst wird geklärt, wie Ihr Geld angelegt werden soll. Danach wird entschieden, ob diese Struktur im Depot, in einer ETF-Rentenversicherung oder in beiden Wegen umgesetzt wird. |
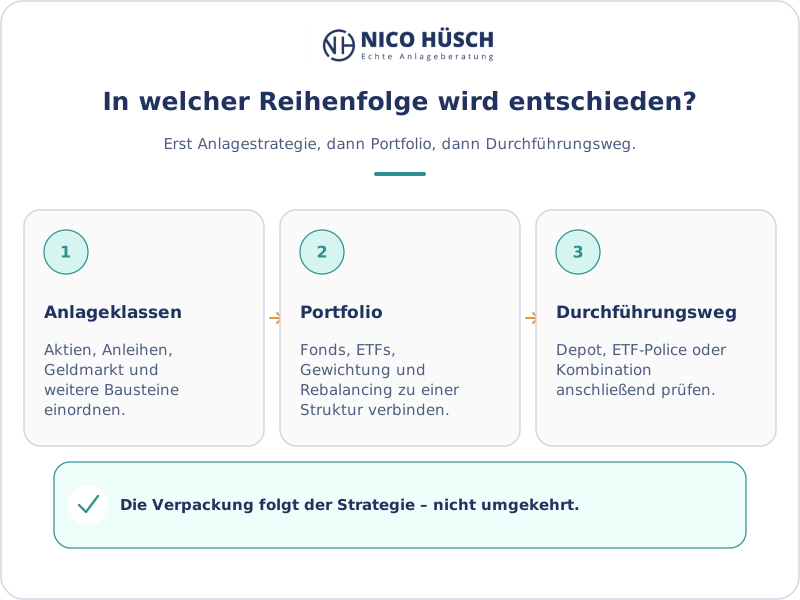
Viele Vergleiche springen zu schnell zum Produkt: Welcher Tarif? Welche Police? Welche Kosten? Der bessere Weg beginnt früher. Erst wird geklärt, welche Anlageklassen und welche Portfolio-Struktur sinnvoll sind. Danach wird geprüft, über welchen Durchführungsweg diese Struktur umgesetzt werden sollte.
So kann dieselbe Investmentidee unterschiedlich verpackt sein: im Bankdepot, in einer Fondspolice oder in einer Kombination. Der Unterschied liegt dann nicht zwingend im Fonds selbst, sondern in Kosten, Steuern, Zugriff, Vertragsregeln und Entnahmephase.
Ist eine ETF-Rentenversicherung besser als ein ETF-Sparplan?
| Kurzfassung: Nicht pauschal. Ein ETF-Sparplan ist oft flexibler. Eine ETF-Rentenversicherung kann langfristig steuerlich und in der Entnahmephase interessant sein. |
Die eigentliche Frage lautet daher nicht: „Welches Produkt ist besser?“ Die bessere Frage lautet: „Welche Aufgabe soll welcher Baustein übernehmen?“
Für wen ist eine Beratung zur ETF-Rentenversicherung sinnvoll?
| Kurzfassung: Eine Beratung ist besonders sinnvoll, wenn Sie nicht nur einen Tarif suchen, sondern die Rolle der ETF-Rentenversicherung im Gesamtvermögen verstehen möchten. |
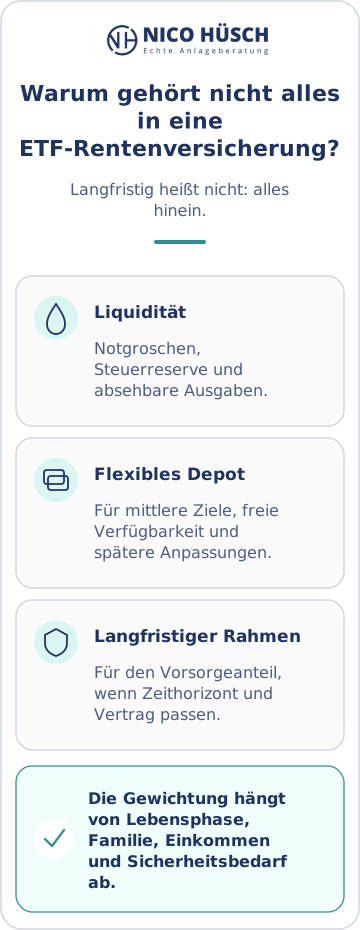
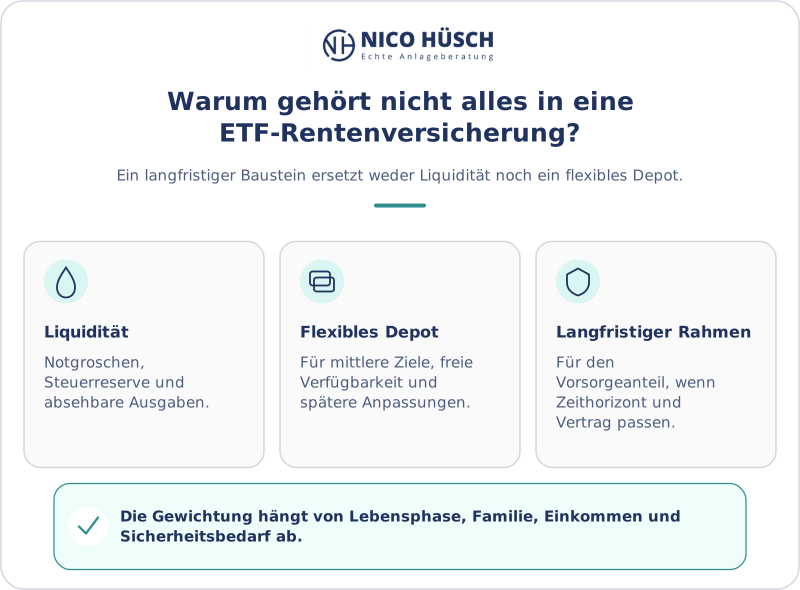
Warum sollte nicht alles in eine ETF-Rentenversicherung fließen?
| Kurzfassung: Eine ETF-Rentenversicherung ist ein langfristiger Baustein. Sie sollte Liquidität, Notgroschen und flexible Depotanteile nicht ersetzen. |
Gerade gutverdienende Anlegerinnen und Anleger möchten oft schnell „endlich alles richtig machen“. Trotzdem sollte eine Fondspolice nicht als Sammelbecken für das gesamte freie Vermögen genutzt werden. Kurzfristige Liquidität, mittelfristige Ziele, Steuerreserven, größere Anschaffungen und familiäre Sicherheit brauchen eigene Bausteine.
Eine sinnvolle Struktur kann deshalb so aussehen: Notgroschen für absehbare Risiken, Depot für Flexibilität und mittelfristige Verfügbarkeit, ETF-Rentenversicherung für den langfristigen Altersvorsorgeanteil. Die Gewichtung hängt von Lebensphase, Einkommen, Vermögen, Familie, Selbstständigkeit, Immobilien und Sicherheitsbedarf ab.
Fondspolice als fester Baustein
Eine gute Fondspolice ist für uns kein Sonderprodukt, sondern oft ein fester Prüfbaustein im Finanzkonzept.

Nico Hüsch
Honorarberater
Wie kann sich die Gewichtung über die Jahre verändern?
| Kurzfassung: Die Entscheidung muss nicht endgültig für das ganze Vermögen fallen. Häufig wird zuerst die Rolle des Bausteins geklärt und später angepasst. |
Bei vielen Menschen ist die entscheidende Entlastung: Eine ETF-Rentenversicherung muss nicht sofort der zentrale Baustein des Vermögensaufbaus sein. Sie kann zunächst als langfristiger Durchführungsweg aufgebaut werden, während ein flexibles Depot weiter eine wichtige Rolle spielt.
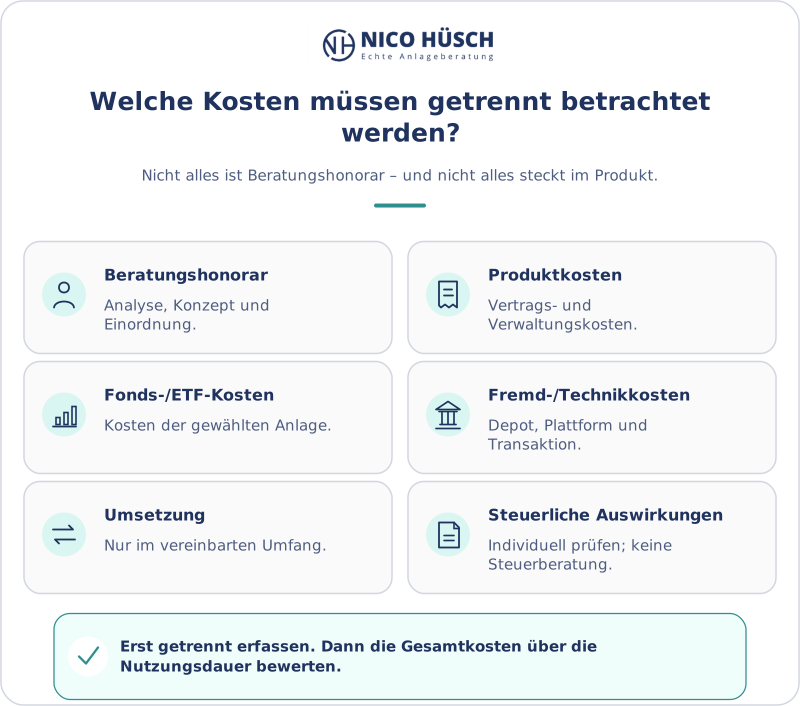
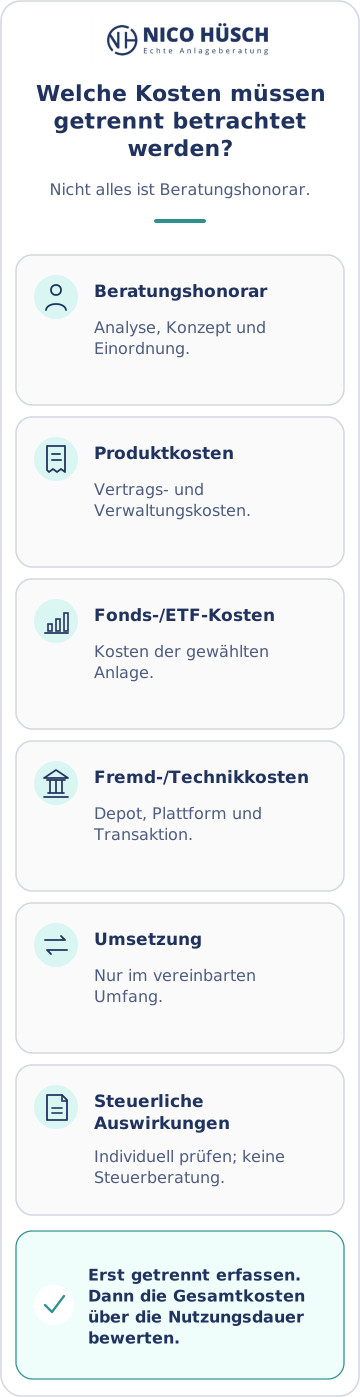
Welche Kostenarten gibt es bei einer ETF-Rentenversicherung?
| Kurzfassung: Beratungshonorar, Produktkosten, Fonds-/ETF-Kosten, Depot-/Plattformkosten, Fremdkosten, Kosten Dritter und steuerliche Auswirkungen dürfen nicht vermischt werden. |
Bei Fondspolicen wird häufig mit Kostenbausteinen wie Alpha, Beta, Kappa und Gamma gearbeitet. Entscheidend ist nicht nur, ob ein einzelner Wert niedrig wirkt, sondern wie alle Kosten über Laufzeit, Beitrag, Zuzahlungen und Entnahmephase zusammenwirken.
Was sagen Effektivkosten – und warum reichen sie allein nicht?
| Kurzfassung: Effektivkosten sind eine wichtige Vergleichsgröße. Sie ersetzen aber keine Gesamtprüfung. |
Effektivkosten zeigen, wie stark Kosten die erwartete Wertentwicklung rechnerisch mindern können. Das hilft, Tarife auf einer gemeinsamen Ebene zu vergleichen. Trotzdem können zwei Verträge mit ähnlichen Effektivkosten in der Praxis sehr unterschiedlich sein.
Zu prüfen sind deshalb zusätzlich: Fondsangebot, ETF-Auswahl, Clean-Share-Verfügbarkeit, Zuzahlungen, Beitragsänderungen, Entnahmebedingungen, Rentenoption, Vertragslaufzeit, Todesfallregelung, digitale Verwaltung und Servicequalität.
Unsere Betrachtung ist deshalb Netto-zu-Netto gedacht: Nicht die schönste Bruttorendite zählt, sondern was nach Kosten, Steuern, Vertragslogik und realistischem Entnahmeweg verfügbar sein kann.
Ist eine Nettopolice oder ein Honorartarif immer besser?
| Kurzfassung: Nein. Honorartarife und Nettopolicen können sehr sinnvoll sein, sind aber keine automatische Qualitätsgarantie. |
Eine Nettopolice trennt Beratungsvergütung und Produktkosten häufig transparenter als ein klassischer Provisionstarif. Besonders bei langer Laufzeit, höheren Beiträgen, größeren Zuzahlungen oder späteren Beitragserhöhungen kann das wirtschaftlich relevant sein.
Trotzdem ist auch eine Nettopolice ein Produkt mit eigenen Kosten, Regeln und Einschränkungen. Ein günstiger Honorartarif kann ungeeignet sein, wenn Fondsangebot, Entnahmebedingungen oder Vertragsgestaltung nicht passen. Ein Provisionstarif kann in Einzelfällen ebenfalls vertretbar sein, wenn er zur Situation passt.
Unsere Haltung: Andere Vergütungsmodelle werden nicht pauschal abgewertet. Wir prüfen, welche Tariflogik zur Situation passt und welche Interessenkonflikte erkennbar sind.
Besteuerung der fondsgebundenen Rentenversicherung
Viele Seiten sprechen nur pauschal von „Steuervorteilen“. Das ist zu ungenau. Sinnvoller ist eine klare Trennung in fünf Ebenen:
- laufende Vertragslogik
- Fondswechsel innerhalb des Vertrags
- Kapitalauszahlung
- Teilentnahmen
- Rentenphase und Todesfall
Steuerlogik im Detail
Laufende Vertragslogik und Fondswechsel
Im Depot können laufende Investmenterträge wie Ausschüttungen, Veräußerungsgewinne und die Vorabpauschale relevant sein. Bei fondsgebundenen Lebens- und Rentenversicherungen knüpft die Besteuerung für den Versicherungsnehmer typischerweise an Leistung, Rückkauf oder Teilleistung an. Genau deshalb lösen interne Fondswechsel im Vertrag nicht dieselbe laufende Steuerlogik aus wie im Direktdepot. Für die Praxis ist das einer der wichtigsten Steuerstundungseffekte der Fondspolice. (Gesetze im Internet)
Kapitalauszahlung: 12/62-Regelung und 15 % Teilfreistellung
Bei einer Kapitalauszahlung ist der Unterschiedsbetrag zwischen Versicherungsleistung und den auf sie entrichteten Beiträgen relevant. Werden die Voraussetzungen der 12/62-Regelung erfüllt, ist nur der hälftige Unterschiedsbetrag einkommensteuerpflichtig. Bei fondsgebundenen Verträgen sind zusätzlich 15 % des Unterschiedsbetrags steuerfrei, soweit der Unterschiedsbetrag aus Investmenterträgen stammt. In reinen Fondsverträgen kann das vereinfacht dazu führen, dass effektiv nur 42,5 % des relevanten Unterschiedsbetrags in die weitere Besteuerung laufen. Bei Hybridstrukturen ist die Rechnung differenzierter. (Bundesministerium der Finanzen)
Teilentnahmen: andere Logik als im Depot
Bei Teilleistungen werden in der Police anteilig entrichtete Beiträge von der Auszahlung abgezogen. Das ist eine andere Mechanik als die im Depot vielen Anlegern bekannte FIFO-Logik. Für die Police heißt das praktisch: Die Steuer an der Teilleistung knüpft nicht einfach an die „ältesten zuerst verkauften“ Fondsanteile an, sondern an eine vertragliche Verhältnisrechnung zwischen Leistung, Zeitwert und bereits verbrauchten Beiträgen. Genau das kann in der Entnahmephase einen spürbaren Unterschied machen. (Bundesministerium der Finanzen)
Rentenphase: Ertragsanteil statt 12/62
Wenn später keine Kapitalauszahlung gewählt wird, sondern eine lebenslange Rente, gilt eine andere Logik. Dann greift nicht die 12/62-Regelung, sondern die Ertragsanteilsbesteuerung. Bei Rentenbeginn mit 67 Jahren liegt der Ertragsanteil nach der gesetzlichen Tabelle bei 17 %. (Gesetze im Internet)
Todesfall und Vererbung
Die Todesfall-Leistung einer Rentenversicherung gehört kapitalertragsteuerlich nicht zu den Einnahmen aus § 20 Abs. 1 Nr. 6 EStG. Erbschaftsteuerliche Fragen müssen davon getrennt geprüft werden. Genau deshalb ist die Police auch in der Nachfolgeplanung ein anderes Instrument als ein Direktdepot. (Bundesministerium der Finanzen)
Was viele Nutzer nicht sehen
Bei der Ermittlung des Unterschiedsbetrags werden die auf den Vertrag entrichteten Beiträge einschließlich des darin enthaltenen Kostenanteils berücksichtigt. Interne Vertragskosten wirken also auf die steuerliche Logik des Vertrags mit. Ein separat gezahltes Beratungshonorar wirkt dagegen anders, weil es typischerweise nicht in derselben Weise Teil der in den Vertrag entrichteten Beiträge ist. Auch das gehört in eine ehrliche Einordnung. (Bundesministerium der Finanzen)
Einordnen statt aufblasen
Die steuerliche Logik einer guten Fondspolice kann sehr attraktiv sein.
Aber sie ist kein Freifahrtschein.
Entscheidend ist, ob Laufzeit, Tarif, Entnahmelogik und gesamte Finanzplanung dazu passen.
Wichtiger Hinweis:
Diese Seite erklärt die Grundlogik.
Sie ersetzt keine individuelle steuerliche Beratung.
Steuerlogik im Detail – 12/62, Teilfreistellung, Teilentnahmen, Ertragsanteil, Todesfall
In der Ansparphase gibt es innerhalb einer guten Fondspolice einen wichtigen Unterschied zum Depot:
- keine Vorabpauschale für den Versicherungsnehmer wie beim Direktdepot,
- keine unmittelbare Steuerberührung bei internen Fondswechseln,
- Steuerzugriff typischerweise erst bei Leistung, Rückkauf oder Teilleistung.
Bei der Kapitalauszahlung kommt dann die Kombination aus 12/62-Regelung und – bei fondsgebundenen Verträgen – der 15 % Teilfreistellung ins Spiel. Genau daraus entsteht in vielen Fällen ein deutlicher Steuerstundungs- und Entlastungseffekt.
Bei Teilentnahmen ist die Logik besonders interessant:
Im Depot kennen viele Anleger das FIFO-Prinzip. In der Police wird dagegen mit anteiligen Beiträgen gerechnet. Das führt in der Entnahmephase oft zu einer anderen und häufig günstigeren Steuerwirkung.
Wenn statt einer Kapitalauszahlung eine lebenslange Rente gewählt wird, greift die Ertragsanteilsbesteuerung.
Auch das ist ein Grund, warum dieselbe Police je nach späterem Auszahlungsweg sehr unterschiedlich zu bewerten sein kann.
Im Todesfall ist die Logik wiederum anders.
Kapitalertragsteuer und Erbschaftsteuer müssen getrennt betrachtet werden. Genau deshalb kann die Police auch im Bereich Vererbung und Nachfolgeplanung relevant werden.
Welche steuerlichen Unterschiede zwischen Depot und ETF-Rentenversicherung sind wichtig?
| Kurzfassung: Steuerliche Effekte können ein Argument für den Versicherungsmantel sein. Sie sind aber immer abhängig von Vertrag, Laufzeit, Auszahlungsform und persönlicher Situation. |
Im Depot können laufende Ausschüttungen, Verkäufe und die Vorabpauschale relevant sein. Bei Fonds und ETFs greift im Depot die Investmentbesteuerung; Aktienfonds haben beispielsweise eine andere Teilfreistellung als Geldmarkt- oder Anleihenfonds.
Innerhalb einer Fondspolice können Fondswechsel während der Ansparphase anders behandelt werden, solange das Kapital im Vertrag bleibt. Bei späteren Auszahlungen kommt es darauf an, ob Kapitalauszahlung, Teilentnahme oder Rente gewählt wird und ob steuerliche Voraussetzungen erfüllt sind.
Bei nach 2004 abgeschlossenen Verträgen ist grundsätzlich der Unterschiedsbetrag zwischen Versicherungsleistung und eingezahlten Beiträgen relevant. Unter bestimmten Voraussetzungen – insbesondere Laufzeit und Alter – kann nur ein Teil dieses Unterschiedsbetrags steuerpflichtig sein. Bei fondsgebundenen Lebensversicherungen kann zusätzlich eine Teilfreistellung relevant sein, soweit der Unterschiedsbetrag aus Investmenterträgen stammt.
Wenn Sie mehr lesen möchten zu einem direkten Vergleich einer Rentenversicherung mit einer Lebensversicherung inklusive Todesfallabsicherung und einem Online-Depot, finden Sie hier unseren vertiefenden Drei-Wege-Vergleich.
Hinweis
Dieser Abschnitt ist eine allgemeine steuerliche Einordnung. Er ersetzt keine individuelle steuerliche Beratung und keine Prüfung durch Steuerberater oder Finanzamt.
Warum sind Vorabpauschale, Fondswechsel und FIFO relevant?
| Kurzfassung: Diese Begriffe wirken technisch. Sie entscheiden aber mit darüber, wie viel Flexibilität und Steuerbelastung in Anspar- und Entnahmephase entsteht. |
Die Vorabpauschale kann im Depot dazu führen, dass auch ohne Verkauf eine steuerliche Belastung auf Investmenterträge entsteht, sofern die gesetzlichen Voraussetzungen erfüllt sind. Das betrifft vor allem thesaurierende Fonds und ETFs in Phasen mit positivem Basiszins und positiver Wertentwicklung.
Fondswechsel können im Depot steuerlich relevant werden, wenn durch Verkauf Gewinne realisiert werden. Innerhalb einer Fondspolice können Wechsel während der Vertragslaufzeit anders wirken, solange das Geld im Vertrag bleibt.
FIFO bedeutet „First in, first out“. Bei Depotentnahmen kann die steuerliche Reihenfolge der veräußerten Anteile eine Rolle spielen. In der Entnahmephase kann das beeinflussen, wie stark Steuern in bestimmten Jahren anfallen. Deshalb endet eine gute Analyse nicht beim Kapital zum Rentenbeginn.
Sinnvolles Zusammenspiel von Depot & Police
Für viele Menschen ist nicht die Frage, ob Depot oder Police, sondern wie beide sinnvoll zusammenspielen.
Nico Hüsch
Honorarberater
Muss eine ETF-Rentenversicherung später verrentet werden?
| Kurzfassung: Nicht zwingend. Eine Verrentung ist eine Option, aber nicht automatisch das Ziel. |
Viele Menschen verbinden Rentenversicherung mit lebenslanger Rente und eingeschränkter Verfügbarkeit. Bei modernen fondsgebundenen Verträgen können je nach Tarif auch Kapitalauszahlung oder Teilentnahmen möglich sein. Welche Variante sinnvoll ist, hängt von Kosten, Steuerlogik, Lebenserwartung, Flexibilitätsbedarf und Nachfolgeplanung ab.
Gerade die Rentenoption sollte nicht ungeprüft übernommen werden. Sie kann Sicherheit geben, aber auch Flexibilität reduzieren und Kosten auslösen. Deshalb betrachten wir die Entnahmephase als eigenen Beratungsblock.
Kommen Sie vor Rentenbeginn an Ihr Geld?
| Kurzfassung: Je nach Vertrag kann Zugriff möglich sein. Strategisch sollte er aber nicht der Normalfall sein. |
Eine ETF-Rentenversicherung sollte nicht mit dem Gefühl geplant werden, das Geld sei „weg bis 67“. Gleichzeitig wäre es falsch, kurzfristige Liquidität in einen langfristigen Versicherungsmantel zu packen.
Wir prüfen deshalb, welcher Teil Ihres Vermögens wirklich langfristig arbeiten kann und welcher Teil flexibel bleiben muss. Wenn vor Rentenbeginn Geld benötigt wird, müssen steuerliche Folgen, Vertragskosten, Marktphase und Alternativen im Depot berücksichtigt werden.
Welche Rolle spielt der Startzeitpunkt?
| Kurzfassung: Ein früher Vertragsstart kann relevant sein, weil bestimmte steuerliche Voraussetzungen an Vertragslaufzeit und Alter anknüpfen können. |
Bei bestimmten Auszahlungsformen kann es steuerlich relevant sein, ob ein Vertrag lange genug gelaufen ist und welches Alter bei Auszahlung erreicht ist. Deshalb kann es sinnvoll sein, den Versicherungsmantel früh als Option aufzubauen, ohne sofort das gesamte langfristige Vermögen dorthin zu verschieben.
Das ist keine pauschale Empfehlung für einen schnellen Abschluss. Es ist ein Planungsargument: Wenn der Baustein grundsätzlich sinnvoll ist, kann der Startzeitpunkt Teil der Gesamtstrategie sein.
Was ist mit bestehenden Renten- oder Lebensversicherungen?
| Kurzfassung: Bestehende Verträge werden nicht automatisch schlechtgeredet. Zuerst wird analysiert, dann entschieden. |
Viele Nutzer kommen nicht mit einem weißen Blatt Papier, sondern mit alten Lebensversicherungen, fondsgebundenen Rentenversicherungen, Riester-, Rürup- oder bestehenden Nettopolicen. Gerade dann ist Vorsicht wichtig: Eine Kündigung kann steuerliche Vorteile, Garantien oder Vertragsrechte zerstören. Ein Weiterlaufen kann aber ebenfalls teuer oder unpassend sein.
Wir prüfen deshalb: Kosten, Effektivkosten, Fondsangebot, Steuerstatus, Rückkaufswert, Garantien, Beitragsdynamiken, Rentenoption, Todesfallregelung, Flexibilität und Alternativen. Danach lässt sich einordnen, ob Behalten, Anpassen, Stilllegen, Reduzieren, Ersetzen oder Neuaufbau sinnvoller erscheint.
Was prüfen wir konkret in der Beratung?
| Kurzfassung: Wir starten nicht mit Produktdruck. Erst kommt das Konzept, dann die Tarif- oder Vertragsprüfung. |
- Welche Ziele verfolgen Sie mit Altersvorsorge und Vermögensaufbau?
- Wie viel Liquidität brauchen Sie kurz- und mittelfristig?
- Welche Rolle spielen Depot, Notgroschen, Immobilien, Familie oder Selbstständigkeit?
- Welche Anlageklassen und Fondsstruktur passen zu Ihrem Zeithorizont?
- Welche Rolle kann ein Versicherungsmantel übernehmen?
- Welche Kosten entstehen im konkreten Tarif, im Produkt und ggf. außerhalb unseres Honorars?
- Wie wirken Steuern in Anspar- und Entnahmephase?
- Welche bestehenden Verträge sollten geprüft werden?
- Welche Entnahmeform ist später realistisch?
- Wie viel laufende Begleitung ist sinnvoll – und wann reicht ein einfaches Setup?
Ziel ist nicht, das komplexeste Produkt zu finden. Ziel ist eine Struktur, die Sie verstehen, die zu Ihrem Leben passt und die später überprüfbar bleibt
Vertiefung: Tarifbeispiele und Kostenlogik für ETF-Rentenversicherungen
Die folgenden Tarifbeispiele zeigen, wie unterschiedlich Kostenbausteine und Tariflogiken bei ETF-Rentenversicherungen ausfallen können.
Europa – sehr günstig in der Beitragsphase, später deutlich genauer hinschauen
Kurz gesagt:
Die Europa ist als Direktversicherer in der Beitragsphase auffällig günstig.
Genau deshalb ist sie ein gutes Lehrbeispiel:
Ein Tarif kann bis zum Alter 67 sehr attraktiv wirken und später in der beitragsfreien oder entnahmeorientierten Phase deutlich weniger attraktiv werden.
Für die Website ist das wichtig, weil genau hier der Unterschied zwischen „billig am Anfang“ und „wirtschaftlich sinnvoll über die gesamte Laufzeit“ sichtbar wird.
Unsere Einordnung:
Spannender Referenztarif für die Kostendiskussion.
Aber kein Tarif, den wir nur nach der Ansparphase bewerten würden.
Die VVG-konformen Unterlagen zu dem Tarif finden Sie [HIER].
Warum die Europa ein gutes Lehrbeispiel ist
Die Europa zeigt sehr klar, warum ein öffentlicher Vergleich nicht beim Start stehen bleiben darf.
In der frühen Beitragsphase wirkt die Kostenstruktur sehr schlank.
In der späteren Phase kann sich dieses Bild deutlich verändern.
Genau deshalb sind wir vorsichtig mit pauschalen „günstig“-Aussagen, wenn ein Tarif nach Beitragsende oder in der Entnahmephase deutlich anders aussieht.
Nürnberger – unser kostenorientiertes Referenzbeispiel unter den Provisionstarifen
Kurz gesagt:
Die Nürnberger ist für uns ein starkes Beispiel dafür, dass ein Provisionstarif wirtschaftlich sinnvoll sein kann, wenn man ihn wirklich versteht.
Der Tarif ist ETF-fokussiert, schlank und in der Gamma-Logik besonders interessant.
In passender Gestaltung kann die Gamma-Kostenbelastung in der späteren Phase von 0,4 % auf 0,1 % abgesenkt werden – vereinfacht gesprochen dadurch, dass der Vertrag mit einem minimalen laufenden Beitrag weitergeführt wird.
Das ist genau die Art von Produktverständnis, die im Markt oft fehlt:
Nicht nur den Tarif kennen, sondern auch wissen, wie man ihn in der späteren Phase richtig führt.
Die VVG-konformen Unterlagen zu dem Tarif finden Sie [HIER].
Wie die Gamma-Optimierung bei der Nürnberger funktioniert
Bei der Nürnberger sehen wir in der Praxis einen echten Mehrwert nicht nur im Tarif selbst, sondern in seiner späteren Führung.
Der entscheidende Punkt ist:
Wenn der Vertrag in der späteren Phase passend weitergeführt wird, kann sich die guthabenabhängige Kostenlogik deutlich verbessern.
Genau diese Art von Gestaltung meinen wir, wenn wir sagen, dass öffentliche Vergleiche oft nur an der Oberfläche bleiben.
Wichtig für die Website ist dabei eine seriöse Formulierung:
Das ist kein pauschales Versprechen für jeden Fall, sondern eine Gestaltung, die wir mit dem Versicherer abgestimmt haben und die in passenden Fällen seit längerer Zeit so umgesetzt wird.
Stuttgarter – preislich solide, besonders stark bei Clean-Share- und Kickback-Logik
Kurz gesagt:
Die Stuttgarter ist für uns nicht primär wegen des nackten Preispunkts interessant, sondern wegen der Fonds- und Tranchenlogik.
Sie ist ein gutes Beispiel dafür, dass auch aktive Fonds im Versicherungsmantel sinnvoll sein können, wenn institutionelle oder kickback-arme Strukturen genutzt werden können.
Für unsere Beratung ist hier besonders relevant:
Wir haben für unsere Kunden mit der Stuttgarter eine gesonderte Zusage vereinbart, wonach Kunden die Kickbacks immer ausgezahlt bekommen, sollte sich die Fondsauswahl dahingehend verändern, dass keine Clean-Share-Tranchen mehr vorhanden sind.
Das ist kein kleines Detail, sondern echte Strukturarbeit zugunsten des Kunden. Die Sondervereinbarung liegt uns signiert vonseiten der Stuttgarter vor und wird unseren Kunden vor Abschluss zur Verfügung gestellt.
Die VVG-konformen Unterlagen zu dem Tarif finden Sie [HIER].
Warum die Stuttgarter beim Thema Clean Shares und Kickbacks interessant ist
Viele Nutzer schauen nur darauf, ob ein Tarif „ETF“ im Namen trägt.
Für uns ist wichtiger:
- Welche Tranchen sind wirklich verfügbar?
- Gibt es institutionelle oder kickback-arme Lösungen?
- Wie ist langfristig abgesichert, dass der Kunde nicht später doch auf eine schlechtere Struktur zurückfällt?
Die Stuttgarter ist für uns deshalb besonders interessant, weil wir hier nicht nur auf die heutige Fondsliste schauen, sondern auf die langfristige Behandlung der Fondsstruktur.
Alte Leipziger FR10 – Beispiel für einen flexiblen Provisionstarif mit breitem Fondsuniversum
Kurz gesagt:
Die Alte Leipziger ist in der Praxis nicht nur als Honorartarif interessant. Auch als klassische Tariflogik ist sie ein gutes Beispiel dafür, dass ein Provisionstarif flexibel, breit aufgestellt und in vielen Fällen sehr wettbewerbsfähig sein kann.
Was diesen Tarif interessant macht:
- breites Fondsuniversum
- hohe Flexibilität
- starke Nutzbarkeit bei bewusster Strukturierung
- gute Relevanz für Nutzer, die nicht nur ein Standard-ETF-Portfolio, sondern eine bewusst aufgebaute Gesamtlösung prüfen möchten
Unsere Einordnung:
Ein gutes Beispiel dafür, dass die sinnvollste Lösung nicht automatisch nur die formale Nettopolice sein muss.
Die VVG-konformen Unterlagen zu dem Tarif finden Sie [HIER].
Wann die Alte Leipziger als klassische Tariflogik stark ist
Die Alte Leipziger ist für uns vor allem dann spannend, wenn Flexibilität, Fondsbreite und spätere Nutzbarkeit gemeinsam betrachtet werden sollen.
Gerade Nutzer, die nach „private Rentenversicherung Vergleich“ oder „fondsgebundene Rentenversicherung Vergleich“ suchen, unterschätzen oft, wie relevant ein breites und gut nutzbares Fondsuniversum später in der Praxis sein kann.
Alte Leipziger HFR10 – bekannter Honorartarif mit ausgewogener Gesamtlogik
Kurz gesagt:
Die HFR10 ist ein guter Referenztarif für Nutzer, die gezielt nach Nettopolice, Netto Police, Honorartarif oder ETF-Nettopolice suchen.
Hier ist nicht nur die Kostenstruktur interessant, sondern das Gesamtpaket aus Flexibilität, Fondswelt und Nutzbarkeit. Gerade deshalb ist der Tarif ein gutes Beispiel dafür, dass ein Honorartarif nicht nur theoretisch „sauber“, sondern praktisch sehr stark sein kann.
Unsere Einordnung:
Sehr gutes Referenzbeispiel für Nutzer, die Vertrag und Beratungsvergütung klar trennen möchten.
Die VVG-konformen Unterlagen zu dem Tarif finden Sie [HIER].
Warum die HFR10 öffentlich so bekannt ist
Die HFR10 ist deshalb so relevant, weil sie eine leicht verständliche Brücke schlägt:
- Honorartarif verständlich
- Kostenstruktur vergleichsweise sauber
- Praxisnutzen greifbar
Sie ist damit ein sehr gutes Beispiel, um das Thema Nettopolice von der abstrakten Theorie in eine echte Produktlogik zu übersetzen.
InterRisk myIndex next – Honorartarif-Alternative mit schlanker Nettologik
Kurz gesagt:
Die InterRisk myIndex next ist für uns eine spannende Alternative im Honorartarif-Bereich.
Sie zeigt gut, dass Honorartarife heute kein exotisches Nischenprodukt mehr sind. Gerade für Nutzer, die Vertrag und Beratungsvergütung klar trennen möchten, ist sie ein interessantes Vergleichsbeispiel.
Unsere Einordnung:
Spannende Alternative zur Alten Leipziger, besonders dann, wenn eine sehr klare Nettologik gewünscht ist.
Die VVG-konformen Unterlagen zu dem Tarif finden Sie [HIER].
Was die InterRisk interessant macht
Für die Seite ist die InterRisk vor allem deshalb wichtig, weil sie zeigt, dass Honorartarife heute nicht nur theoretisch existieren, sondern sehr konkrete und gut nutzbare Produktlösungen sind.
Besonders relevant sind aus unserer Sicht:
- hohe Flexibilität
- Honorartarif-Logik
- ETF-Orientierung
- klare Kostenstruktur
Standard Life ParkAllee – Spezialfall für Einmalanlage und sehr niedrige laufende Kosten
Kurz gesagt:
Die ParkAllee würden wir nicht als Standard-Sparplantarif spielen, sondern als Spezialfall.
Sie ist vor allem dann interessant, wenn Einmalanlage, sehr schlanke laufende Kosten und eine passende Strukturierung zusammenkommen.
Für unsere interne Tariflogik ist sie vor allem als sehr günstige Speziallösung interessant.
Aber genau deshalb gehört sie nicht pauschal in jede Standardsituation.
Wichtig:
Solche Lösungen prüfen wir nicht abstrakt, sondern nur dort, wo die Struktur wirklich passt.
Die VVG-konformen Unterlagen zu dem Tarif finden Sie [HIER].
Spezialfall Einmalanlage – wann eine Lösung wie ParkAllee spannend wird
Die ParkAllee ist ein Beispiel dafür, dass es am Markt Speziallösungen gibt, die in sehr passenden Konstellationen extrem interessant sein können, aber gerade deshalb nicht als allgemeine Standardempfehlung taugen.
Für die Seite heißt das:
Sie eignet sich sehr gut, um zu zeigen, dass echte Beratung mehr ist als eine simple Top-3-Liste.
Wenn Ihre Entscheidung bereits abgeschlossen ist
Wenn Anbieter, Tarif, Vertragsdaten und Fonds- oder ETF-Auswahl bereits vollständig feststehen und Sie ausdrücklich keine Analyse, keinen Tarifvergleich und keine Empfehlung wünschen, kann statt einer Honorarberatung die administrative Produktumsetzung nach Kundenvorgabe infrage kommen.
→ Produktumsetzung nach Kundenvorgabe
Warum kundenorientierte Beratung besser ist als produktgetriebene
Für mich ist der direkte Vergleich mit der Alten Leipziger ein gutes Beispiel dafür, worauf es in echter Beratung ankommt: Die ParkAllee kann trotz höherer Startkosten in passenden Fällen langfristig deutlich günstiger und vermögensstärker sein. Gleichzeitig bleiben beide Tarife sehr gute Lösungen – entscheidend ist immer die Kundensituation.
Dazu kommt: Neben ParkAllee gibt es mit WeitBlick auch eine Lebensversicherungslösung, die wir bei größeren Vermögen und bei steuerlichen sowie nachfolgebezogenen Fragen sehr ernst nehmen. Standard Life stellt WeitBlick selbst als Lebensversicherung mit entsprechenden Schenkungs- und Erbschaftsteuerbezügen dar.
Unsere Linie ist dabei klar: Wir empfehlen nicht automatisch Honorar um jeden Preis. Wenn sich ein sehr guter Provisionstarif im konkreten Fall mehr lohnt, sagen wir das offen. Wir beraten nicht produktgetrieben, sondern kundenorientiert.
Nico Hüsch
Honorarberater
Warum ist unabhängige Honorarberatung bei ETF-Rentenversicherungen wichtig?
| Kurzfassung: ETF-Rentenversicherungen sind erklärungsbedürftig. Deshalb sollte die Produktauswahl aus der Analyse folgen, nicht aus einer Abschlusslogik. |
Zwei Tarife können nach außen ähnlich wirken und sich trotzdem in Kosten, Fondsarchitektur, Flexibilität, späterer Vertragsführung und Entnahmephase deutlich unterscheiden. Gleichzeitig kann die Vergütungslogik beeinflussen, welche Lösung empfohlen wird.
Nico Hüsch Honorarberatung arbeitet im Versicherungsbereich als Versicherungsberater nach §34d Abs. 2 GewO und im Finanzanlagenbereich als Honorar-Finanzanlagenberater nach §34h GewO. Die Registrierungsnummern lauten D-G1NT-W3U4F-24 und D-H-131-UDFM-72.
Für Sie bedeutet das: Beratungshonorar, Produktkosten und mögliche Fremdkosten werden getrennt betrachtet. Ob Depot, ETF-Rentenversicherung oder Kombination – die Empfehlung soll aus Ziel, Zeithorizont, Liquidität, Kosten und Steuerlogik entstehen.
→ Was Unabhängigkeit konkret bedeutet
ETF-Rentenversicherung prüfen – ohne Produktdruck und ohne vorschnelle Empfehlung
Wir lesen Tarife nicht nur. Wir arbeiten in einzelnen Fällen auch an konkreten Gestaltungen, die in öffentlichen Vergleichen kaum Wenn Sie wissen möchten, ob eine ETF-Rentenversicherung, ein Depot oder eine Kombination besser zu Ihrer Altersvorsorge passt, können wir das im Erstgespräch gemeinsam einordnen.
Sie schildern Ihre Situation, wir prüfen den passenden Beratungsrahmen und Sie entscheiden danach frei, ob Sie weitergehen möchten.
Kostenfreies Erstgespräch. Digital deutschlandweit. Mit Kostendeckel vor Beauftragung und klarer Trennung von Honorar, Produktkosten und möglichen Fremdkosten.
Häufige Fragen zur ETF-Rentenversicherung
Ist eine ETF-Rentenversicherung eine Versicherung oder ein Depot?
Ist eine ETF-Rentenversicherung immer steuerlich besser als ein Depot?
Warum reicht ein normaler ETF-Sparplan nicht immer aus?
Kann ich vor Rentenbeginn Geld entnehmen?
Muss ich die Rentenoption nutzen?
Sind Nettopolicen immer besser als Provisionstarife?
Was passiert mit einem bestehenden Altvertrag?
Kann ich Einzelaktien in einer ETF-Rentenversicherung kaufen?
Was ist der Unterschied zwischen Beratung und Umsetzung?
Bekomme ich auf dieser Seite eine Produktempfehlung?
Quellen
Regulatorik und rechtlicher Rahmen
1. § 34d GewO – Versicherungsberater
Bezieht sich auf die Aussagen im Artikel zum Status als Versicherungsberater und zur rechtlichen Einordnung der unabhängigen Versicherungsberatung.
2. § 34h GewO – Honorar-Finanzanlagenberater
Bezieht sich auf die Aussagen im Artikel zum Status als Honorar-Finanzanlagenberater und zur Vergütung durch den Kunden statt durch Produktgeber.
Steuern und steuerliche Einordnung
3. Finanzamt NRW – Erträge aus Kapitallebens- sowie bestimmten Rentenversicherungen
Bezieht sich auf die Aussagen zu Unterschiedsbetrag, 12/62-Regelung, hälftigem Unterschiedsbetrag und zum Steuerabzug bei Auszahlung.
4. § 20 EStG – Einkünfte aus Kapitalvermögen
Bezieht sich auf die Aussagen zur steuerlichen Behandlung des Unterschiedsbetrags bei Lebens- und Rentenversicherungen.
5. EStH / Anhang 22a I – Lebensversicherungen
Bezieht sich auf die Aussagen zu 15 % Teilfreistellung, Teilleistungen, anteilig entrichteten Beiträgen und zur steuerlichen Behandlung fondsgebundener Versicherungen.
6. § 18 InvStG – Vorabpauschale
Bezieht sich auf die Aussage, dass die Vorabpauschale ein laufendes Steuerthema im Depot sein kann.
Bezieht sich auf die Aussagen zur Ertragsanteilsbesteuerung bei lebenslanger Rente und zum im Artikel genannten Ertragsanteil von 17 % bei Rentenbeginn mit 67.
8. Bundesfinanzministerium – Investmentsteuer / Vorabpauschale
Das könnte Sie auch interessieren
- Finanzkonzept: wie das Multi-Asset-Portfolio in Ihr Finanzkonzept passt
- Notgroschen: wie viel muss in die Liquiditätsreserve
- Geldmarktfonds: Geldmarktfonds als mögliche Liquiditätslösung verstehen
- Honorarberatung: unabhängige Honorarberatung für Geldanlage und Vermögensaufbau
- Preise: wann Honorar entsteht und welche Kostenarten zu unterscheiden sind
- Anlagephilosophie: Risiko, Kosten und Verhalten einordnen
- Unabhängigkeit: Was unabhängige Beratung konkret bedeutet
- Altersvorsorgedepot/Klingbeil-Rente: im Gesamtdepot einordnen.
